返回列表
外籍个人股息红利免税政策终止:外资企业及投资方的合规提示【公司治理】
作者:张扬律师
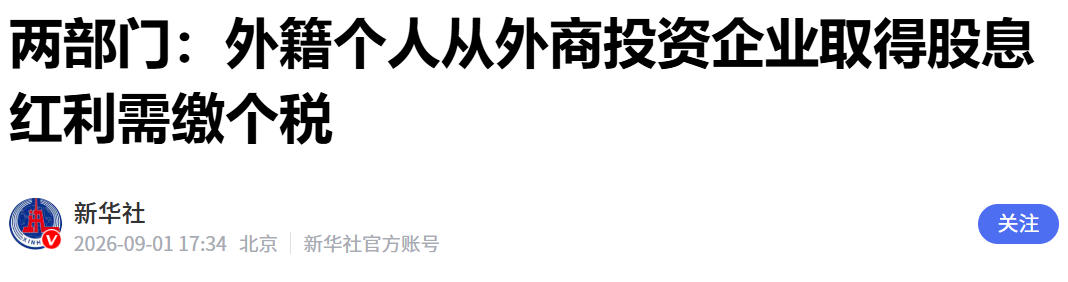
2026年9月1日,财政部、税务总局正式发布公告,明确自当日起,外籍个人从外商投资企业取得的股息红利所得,不再适用此前的暂免征收个人所得税政策,需按照20%的税率计算缴纳个人所得税。
有媒体报道,这项实施了三十余年的优惠政策退出,是我国清理规范税收优惠、推进全国统一大市场建设的重要安排,其核心导向是统一内外资税收规则、维护税制公平,也将直接影响所有外商投资企业的利润分配流程,以及外籍个人股东的实际投资收益,相关主体需要及时做好应对:
一、股息分配的代扣代缴义务需及时调整
作为支付所得的主体,外商投资企业是该项个税的法定扣缴义务人,自9月1日之后作出利润分配决议、向外籍个人股东实际支付股息红利的,需要严格按照20%税率预扣预缴个人所得税,并按规定完成纳税申报,避免因未履行扣缴义务产生行政处罚风险。 如果企业在9月1日前已经作出分配决议但尚未实际支付,也建议结合政策生效时点,对扣缴义务的发生时点做合规判定,必要时咨询主管税务机关确认操作口径。
二、外籍股东的投资安排可做提前梳理
对于外籍个人股东而言,政策变化将直接影响投资回报的实际税负,建议可以结合我国与相关国家/地区签订的税收协定,判断是否符合股息相关的协定优惠税率条件,符合要求的可以按规定申请享受协定待遇,降低税负成本。 同时如果涉及股权架构调整、长期投资规划的,也可以在合规前提下,结合新的税收规则优化安排,避免不必要的税负增加。
三、关注后续政策衔接的实操细则
次政策调整属于普惠性的税收规范措施,目前政策刚发布,后续可能会出台相关的征管操作细则,外资企业可以持续关注税务机关的后续指引,及时调整内部的财务、税务处理流程,做好与外籍股东的政策告知和沟通,避免因政策理解差异产生纠纷。