中国管件毛坯经越南加工对美出口,仍被追溯征收反倾销税【商业经营】
作者:张扬律师
在全球供应链重组的背景下,“中国生产半成品/毛坯+东南亚加工组装+出口欧美”已成为不少出海企业的常见模式。然而,这类跨境分段生产模式在面对美国贸易救济措施时,正遭遇越来越严格的审查。
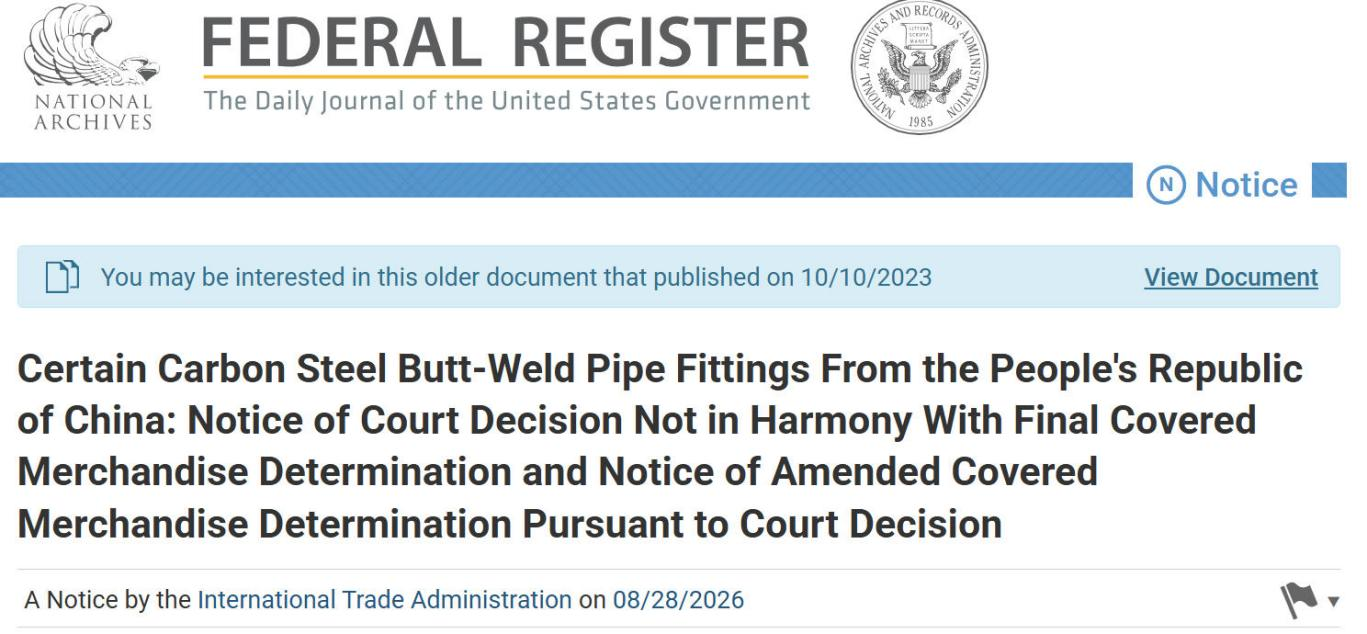
近日,美国商务部(DOC)在《联邦公报》上正式发布修订裁定(91 FR 55518,案号 A-570-814),针对原产于中国的碳钢对焊管件(Carbon Steel Butt-Weld Pipe Fittings)反倾销令的覆盖范围作出最终调整:在中国完成切割并形成粗略形状的产品,即使后续在越南进行了进一步加工或精加工,仍属于反倾销令所涵盖的“未完成管件”,须按规定征收反倾销税及现金保证金。
该裁定历经美国国际贸易法院(CIT)两次发回重审(Tube Forgings of America, Inc. and Mills Iron Works, Inc. v. United States,法院案号 23-00231),最终推翻了商务部早先的宽松认定。
一、案情简介
本案源于美国海关与边境保护局(CBP)提交的一项覆盖商品咨询(Covered Merchandise Referral),核心争议在于:中国产管件毛坯运往越南进一步加工后出口美国,是否仍属于中国反倾销令的征税范围?
在此前的生产链条中,管件生产通常可分为三个阶段:第一阶段,钢管切割成所需长度,并粗加工成管件的大致形状(管件毛坯);第二阶段,尺寸调整/再成型、热处理;第三阶段,端部倒角、喷砂、打标、防锈等精加工。
2023年10月,商务部首次作出认定,采取“工序分界法”:在中国仅完成第一阶段、在越南完成第二和第三阶段的产品,不属于反倾销范围;只有在中国完成了第一和第二阶段、在越南仅做第三阶段精加工的产品,才被纳入征税范围。
这一裁定引发争议。原告Tube Forgings of America, Inc.和Mills Iron Works, Inc.提起诉讼,认为商务部的范围认定有误。案件历经两次发回重审,国际贸易法院于2026年7月29日作出终审判决,指出商务部对“未完成管件”的认定存在事实与法律上的问题。商务部在法院判决后调整了立场,认定:凡在中国完成第一阶段粗加工成型的产品,在法律上即构成“未完成管件”;即便后续在越南进行任何阶段的加工,均不能改变其受反倾销令约束的属性。
二、美国商务部的最新认定
商务部在此次重审中放弃了单纯以加工工序多寡定性的做法,转而依据美国联邦法规《19 C.F.R. § 351.225(k)(2)》规定的五项法定因素进行实质审查:
1. 物理特征。产品的几何形状、主要尺寸、内外径等核心物理属性,在中国的粗加工阶段即已成型,已具备涉案管件的基本物理特征。
2. 最终用途。第一阶段完成的毛坯只能被继续加工成对焊管件,无法转作螺纹管件或沟槽管件等其他用途,其最终用途在出口至越南前已被确定。
3. 最终用户预期与分销渠道。审查认为该类中间产品流向特定下游加工商的链条,符合涉案商品的贸易特征。
4. 实质性转变。本案中各方均未提出原产地“实质性转变”抗辩,商务部亦认为后续在越南的成型调整与精加工,不足以赋予产品新的原产地属性。
三、范围边界:并非普遍性规则
并非“所有在越南加工的中国产品都按中国货处理”。其适用范围有明确边界:
(1)针对的是特定反倾销令(A-570-814,碳钢对焊管件);
(2)针对的是特定产品形态(在中国完成切割并形成粗略形状的管件);
(3)是否纳入范围仍需逐项核对产品形态、在中国完成的成形步骤、越南加工记录和报关描述。
换言之,其他产品、其他加工模式或其他反倾销令下的类似问题,仍需个案分析,不能简单套用本裁定的结论。
四、给相关企业的建议
受影响最直接的供应链是在中国形成管件毛坯、在越南继续加工、再向美国出口的生产链条,以及相关的美国进口商。建议相关企业应当关注以下事项:
1.生产工艺路线。企业需要准确界定产品在各生产阶段完成了哪些工序、在哪个国家完成。监管方关注的重点是:是否在中国已经形成了对焊管件的粗略形状。
2.核查产品分类。将产品照片、BOM(物料清单)、工艺卡与反倾销令的范围描述进行逐句对应,判断产品是否属于“未完成管件”。
3.完善越南加工记录。越南加工合同和相关记录应能够证明每个加工阶段的具体内容,而不能仅笼统地标注“原产越南”。工艺路线图、物料编码和批次文件是证明各阶段加工内容的关键证据。
全球生产链条的拆分,并不必然阻断贸易救济措施的延伸适用。产品在何处跨过反倾销令描述的门槛形态,比最终在何处完成组装更为关键。对于在海外布局供应链的中国企业而言,准确理解各目的国贸易救济规则,建立可追溯、可验证的工艺流程档案,是在合规前提下实现供应链优化的基础。