香港首个五年规划与2026年施政报告中的企业法律问题【商业经营】
作者:张扬律师
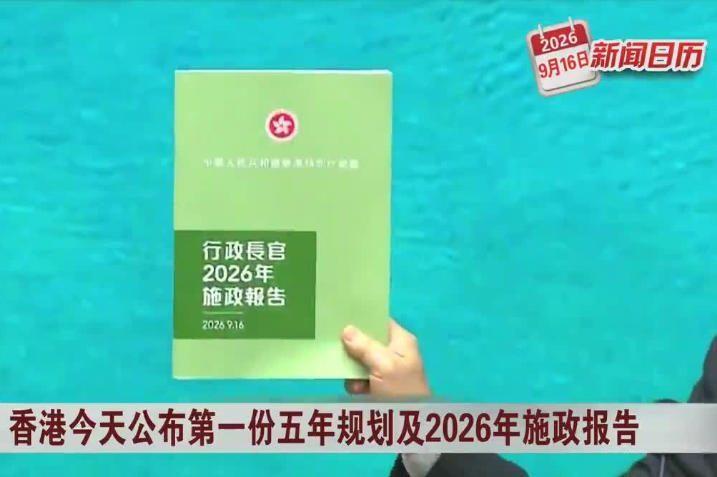
9月16日,香港公布《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》,并发表2026年施政报告。前者确定中期方向,后者安排年度工作,再由财政预算提供资源支持。对已在香港投资或准备在香港布局的企业而言,这种衔接有助于判断政府未来的投入重点。
但企业做投资决定,还要看具体措施走到哪一步。我更关注的是,政策机会能否转化为明确的准入条件、可兑现的优惠和可执行的合同安排。
优惠能否享受,要看实施条件
施政报告第210段说明,招商引资优惠政策包机制已落实,政府将结合企业投入、经济效益等因素制定专属安排。第211段则提出,计划于2026年年底提交修例草案,为重点产业的个别企业提供5%或半税优惠。这两项措施的实施进度不同,不能理解为相关行业已普遍适用新的优惠税率。
从法律上看,规划或施政报告中的政策表述,并不等于某家企业当然取得补贴、土地或税务优惠。拟投资企业宜先核实申请主体、审批条件及生效时间,再测算投资回报。尚待立法或个别审批的优惠,应在测算中单独列为附条件情景;如果没有这项优惠,项目是否仍然可行,也应算清楚。
北都项目应把审批和交付写进合同
五年规划将北部都会区与大学城、科研和产业发展结合,并提出推动河套两园协同。施政报告第209段进一步提出,争取年内通过《北部都会区发展条例草案》,随后提交涉及城市规划、建筑审批等事项的附属法例。
这些安排有助于企业判断选址和合作方向,但政府推进项目的时间表,不能直接当作交易对方的交付保证。租用园区物业、参与开发或合作研发前,应查清土地及物业用途、所需许可和实际交付条件。建议把取得关键批准、场地具备约定使用条件等事项,与付款或起租时间挂钩,并约定延误达到何种程度可以退出、已付款项如何处理。研发合作还应事先厘清已有技术与新成果的权属及使用范围。
大湾区协同,不等于资格互通
五年规划提出深化大湾区规则衔接;施政报告第239、240段分别提出设立专组统筹相关工作,以及研究制定大湾区仲裁示范规则的路径。制度协调会继续推进,但不少具体规则还没有形成。
对在广州、深圳和香港同时经营的企业,不能仅凭“大湾区协同”就推定一地资格可以直接在另一地使用。人员实际在哪里工作、业务由哪家公司承接、研发数据传往何处,都会影响需要核对的规则。签约前宜按真实业务流程梳理两地手续,并明确由谁办理、何时完成及未完成的责任,避免业务先启动、合规手续再补做。
争议解决条款应跟着资产走
施政报告提出支持建设国际商事法庭,并争取在2027年内完成《仲裁条例》修订。这些是值得跟进的制度建设,企业眼下也可评估现有的跨境救济工具。
例如,依照现行内地与香港仲裁保全安排,以香港为仲裁地、由合资格指定机构管理的仲裁程序,当事人可以按规定向内地有关法院申请财产、证据或行为保全;是否获准仍由法院依法审查。
因此,谈判时应先看对方主要资产在哪里,再选择适用法律、仲裁地及仲裁机构。只在合同中写“适用香港法律”,不足以落实上述保全路径。对回款风险较高的交易,还应提前考虑担保和资产线索,不能等到违约后才研究如何执行。
对于已经布局香港的企业,建议企业把现有项目重新核对一遍:哪些收益依赖尚未落实的政策,哪些付款早于关键审批,哪些合同缺少有效的争议解决安排。把这些问题处理好,新增投资才有更可靠的基础。